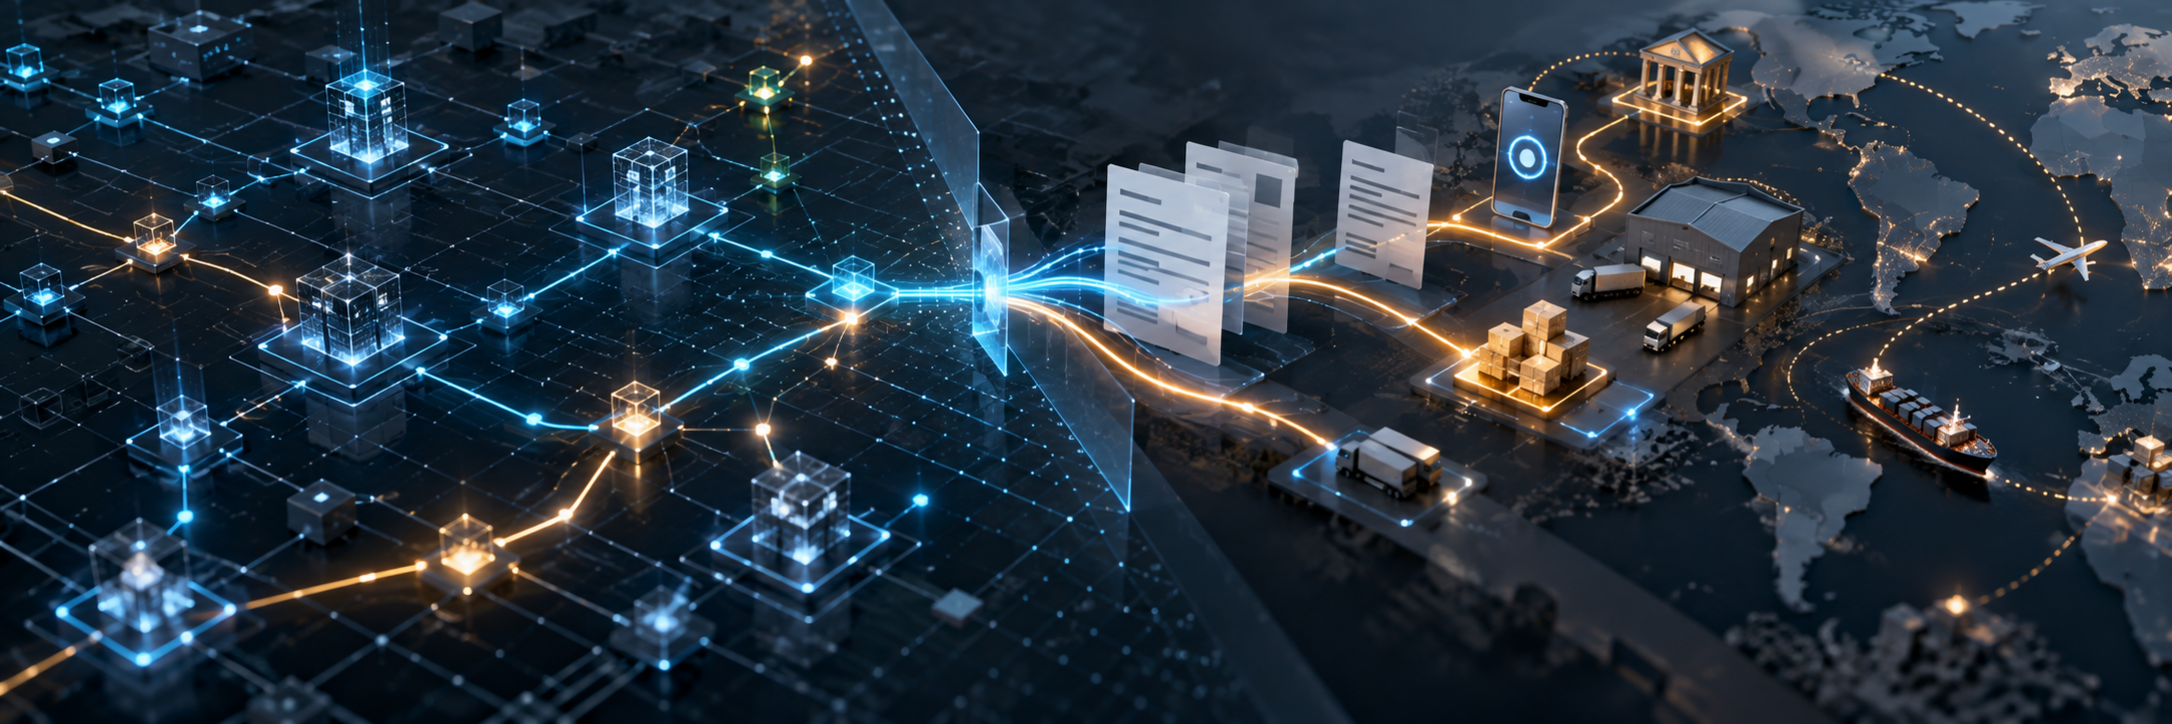
בלוקצ׳יין מספק לחוקר דבר נדיר בעולם הפיננסי: יומן ציבורי, מתוזמן וניתן לשחזור של העברות. היתרון הזה אמיתי, אבל הוא גם עלול ליצור הטיה. קל לבנות גרף מרשים ולהניח שהגרף הוא המערכת כולה. בפועל, עסקת קריפטו יכולה להיות רק שלב אחד במנגנון סליקה רחב יותר שבו ההתחייבות נסגרת באמצעות חשבון בנק, חשבונית מסחרית, מזומן, זהב, סחורה או קיזוז בין מתווכים.
דוח FATF שפורסם ב־3 בספטמבר 2026 על בנקאות מחתרתית, חוואלה וספקי שירות דומים מעניק למסגרת הזאת משקל עדכני. הדוח מבוסס על תשובות מ־46 תחומי שיפוט ועל עבודת מומחים, ומציג לראשונה בקטגוריות הסליקה שלו גם ״סליקה מבוססת דיגיטל״. מטבעות יציבים ונכסים וירטואליים מופיעים בו לא כמערכת סגורה, אלא כמאפשר חוצה־שכבות שיכול להאיץ מנגנונים קיימים ולהתחבר אליהם.
המשמעות למודיעין בלוקצ׳יין עמוקה: יחידת הניתוח אינה עוד עסקה, כתובת או אפילו אשכול כתובות. יחידת הניתוח היא תנועת ערך. כדי להבין אותה צריך לעקוב אחר המעבר בין מסילות, לתעד את איכות הראיות בכל מעבר, ולדעת מתי השרשרת מפסיקה להיות מקור המידע המרכזי. השקיפות של הבלוקצ׳יין אינה נעלמת; היא הופכת לעוגן בתוך חקירה רב־מערכתית.
הדוח החדש משנה את מפת הסליקה
FATF מבחין בין חמישה מנגנוני סליקה אנליטיים: קיזוז דו־צדדי, סליקה משולשת או רשתית, סליקה באמצעות ערך כמו מסחר או נכסים מוחשיים, שימוש בערוצים בנקאיים פורמליים, וסליקה מבוססת דיגיטל. הקטגוריות אינן בלעדיות. אותה רשת יכולה לקבל נכס דיגיטלי באזור אחד, לקזז התחייבות מול יבוא סחורות באזור אחר ולסגור יתרה במזומן במקום שלישי.
זו נקודה שחוקרי קריפטו צריכים לקחת ברצינות. העברה לכתובת של מטבע יציב עשויה לייצג תשלום סופי, מקדמה, בטוחה, קיזוז חוב או רק אות תיאום בין צדדים. סכום שהגיע לבורסה אינו בהכרח ״מימוש״; הוא יכול להפוך ליתרה פנימית, לעבור בין חשבונות בספר של הפלטפורמה או לתמוך בעסקה שמושלמת מחוץ לשרשרת. ללא ההקשר הכלכלי, התצפית הטכנית נשארת מדויקת אך חלקית.
הדוח מדגיש גם שמערכות חוואלה ושירותי העברת ערך דומים אינן פליליות מעצם קיומן. הן יכולות לשרת העברות לגיטימיות, במיוחד במקומות שבהם הגישה לבנקאות מוגבלת. הסיכון נמצא בניצול, בהיעדר רישוי במקומות שבהם הוא נדרש ובשימוש מקצועי להסתרת מקור או יעד של ערך. ההבחנה הזאת חשובה כדי שמודיעין לא יהפוך פרופיל תרבותי או גאוגרפי לתחליף לראיה.
מגרף עסקאות לגרף ערך
גרף עסקאות מחבר בין כתובות באמצעות קשתות של העברות. גרף ערך מוסיף סוגים נוספים של צמתים: חשבונות משמורניים, ישויות משפטיות, חשבוניות, משלוחים, מכשירי תשלום, נקודות המרה, סחורות, יתרות מתווכים ואירועי קיזוז. הוא גם מאפשר קשר שאינו העברה ישירה, למשל ״שתי פעולות אלו נועדו לפי הראיות לסגור אותה התחייבות״.
ההרחבה אינה רישיון לחבר הכול להכול. להפך: לכל קשר צריך להיות סוג, מקור, מועד ורמת ביטחון. עסקה על השרשרת היא תצפית ניתנת לשחזור. זיהוי כתובת הפקדה של שירות עשוי להישען על מידע פומבי, תשובת נותן שירות או היוריסטיקה מסחרית. טענה שלפיה משלוח מסוים מאזן תשלום דיגיטלי דורשת ראיות שונות לחלוטין. אם כל הקשרים מוצגים באותו קו ובאותו צבע, הממשק מסתיר את ההבדל החשוב ביותר בתיק.
מודל נתונים אחראי מפריד לפחות בין ארבע שכבות: מה נצפה, מי מיוחס לנכס או לחשבון, מהי ההשערה הכלכלית, ואיזו פעולה חוקית אפשר לבצע. ההפרדה מונעת קפיצה מעסקה חשודה למסקנה על אדם. היא גם מאפשרת לעדכן את התיק: ייחוס יכול להשתנות בלי למחוק את העסקאות המקוריות, והשערה יכולה להידחות בלי לפגוע בשלמות יומן הראיות.
חמש נקודות המעבר שבהן החקירה משתנה
המעבר הראשון הוא ספק שירות לנכסים וירטואליים. כאשר כספים מגיעים לבורסה או לארנק משמורני, הפעילות הפנימית עשויה להיעלם מהבלוקצ׳יין הציבורי. מכאן נדרשים, בהתאם לסמכות ולדין, רישומי חשבון, כתובות הפקדה ומשיכה, זמני התחברות ונתוני זיהוי. החוקר צריך לסמן את גבול הראות במקום להציג את היעדר העסקאות הציבוריות כסוף המסלול.
המעבר השני הוא מטבע יציב. מצד אחד, העברותיו נראות על השרשרת; מצד אחר, קיימים לעיתים מנפיק, חוזה, מנגנוני הקפאה ורשתות מרובות. מעבר בין גרסאות של אותו נכס או שימוש בגשר יכול לשנות את נקודת השליטה ואת מקור הרשומות. לכן ״USDT״ או ״USDC״ אינם תיאור מספק. יש לתעד חוזה, רשת, מנפיק, שירות משמורני ומועד מדויק.
המעבר השלישי הוא מסחר. חשבונית מנופחת, משלוח חלקי, סחורה שמוחזרת או עסקה מעגלית יכולים לשמש לסגירת יתרה בין מתווכים. הבלוקצ׳יין עשוי להראות רק תשלום אחד מתוך המהלך. כאן נכנסים נתוני מכס, הובלה, מחירים, בעלות על חברות ותזרים בנקאי. אין די בקשר כרונולוגי; צריך לבדוק אם הכמות, המחיר והצדדים יוצרים הסבר כלכלי סביר.
המעבר הרביעי הוא מזומן או תשלום מקומי. רשת יכולה להעביר נכס דיגיטלי בין מדינות, בעוד שהלקוח מקבל כסף מקומי ממתווך אחר. לא הייתה העברה בנקאית חוצת גבול התואמת ישירות לעסקת הקריפטו, אך הערך עבר. המעבר החמישי הוא נכסים בעלי ערך—מתכות, אבנים, מוצרי יוקרה או מלאי מסחרי. גם כאן מטרת החקירה היא להבין את סגירת ההתחייבות, לא לחפש בכוח עסקה פיננסית מקבילה.
היעדר עקבה אינו היעדר תנועה
אחת הטעויות המסוכנות היא להסיק שכסף ״נעצר״ משום שהכתובת לא הוציאה אותו. ייתכן שהערך הכלכלי הועבר כבר בדרך אחרת והנכס הדיגיטלי משמש יתרת מלאי של המתווך. גם ההפך אפשרי: תנועה מהירה על השרשרת אינה מוכיחה שההתחייבות בעולם האמיתי הושלמה. בלוקצ׳יין מתעד העברה של נכס; הוא אינו מתעד בהכרח את ההסכמה שבגללה הנכס הועבר.
לכן ציר הזמן צריך להכיל אירועים שאינם כספיים: פתיחת חשבון, פרסום כתובת, הנפקת חשבונית, שינוי בעלות, יציאת משלוח, כניסת מכשיר למדינה, שיחה מתועדת או בקשת משיכה. אירועים כאלה יכולים לחזק או להחליש השערה. התאמה בזמן אינה הוכחת סיבתיות, אך היא מאפשרת לנסח בקשת מידע ממוקדת יותר ולבדוק הסברים חלופיים.
חשוב גם לשמר ״חורים״ כנתון. אם מצופה למצוא יציאה לנותן שירות ואין כזו, יש לתעד את הפער. אם החשבונית אינה מתאימה לנפח המסחר הרגיל, יש לציין מהו קו הבסיס. חקירה טובה אינה ממלאת את החסר בסיפור נוח; היא הופכת את החסר לשאלה שניתן לבדוק.
מגוון מקורות מחייב משמעת ראייתית
בחקירה היברידית קל לאבד את שרשרת המקור. נתוני בלוק יכולים להגיע מסורק ציבורי, מתוכנת צומת או מספק מסחרי. מסמך סחר יכול להגיע מרשות, מבנק, מחברה או ממאגר פתוח. לכל מסלול יש מגבלות שונות של אמינות, שלמות וקבילות. דוח אנליטי צריך לאפשר לקורא לדעת מה נבדק ישירות ומה הגיע מצד שלישי.
מומלץ לתת לכל פריט מזהה קבוע, לשמור עותק מקור, לרשום זמן איסוף ולתעד כל טרנספורמציה. אם כתובת הוקלדה ידנית, יש לבצע בדיקה נוספת. אם שער המרה שימש להשוואת סכומים, יש לשמור את המקור ואת השעה. אם אלגוריתם קישר כתובות לאשכול, יש לציין את הגרסה ואת בסיס הקישור. שחזור אינו בירוקרטיה; הוא מנגנון שמגן על התיק מפני ביטחון מדומה.
דוח FATF מתאר שימוש של רשויות בכלי ניתוח בלוקצ׳יין כחלק ממודיעין רחב יותר, לא כתחליף לו. זהו מודל נכון גם למגזר הפרטי. מערכת יכולה לזהות נקודת מפגש או חריגה, אך ההחלטה על דיווח, הגבלת חשבון או הסלמה צריכה לשלב הקשר, דין, בקרת איכות ובדיקה אנושית.
לא להפוך ניהול סיכונים לפרופיילינג
מערכות העברת ערך בלתי פורמליות קיימות לעיתים משום ששירותים בנקאיים יקרים, איטיים או אינם זמינים. צעדי הפחתת סיכון גורפים עלולים לדחוק משתמשים לגיטימיים לערוצים שקופים פחות ולהחליש את איכות המידע. FATF עצמו מדגיש שילוב בין אכיפה ממוקדת לבין הכללה פיננסית מידתית.
לכן אות סיכון צריך לתאר התנהגות, לא זהות קהילתית. פיצול סכומים, שימוש במספר צדדים שלישיים, אי־התאמה בין מסחר מוצהר לתזרים, מעבר חוזר בין מסילות או שינוי חריג בדפוסי פעילות יכולים להצדיק בדיקה. מוצא, שפה, מסלול הגירה או שימוש לגיטימי בשירות העברות אינם ראיה לעבירה. כלל שמבלבל בין השניים יוצר גם עוול וגם יותר התרעות שווא.
בקרת איכות צריכה לכלול בדיקת הסבר חלופי: האם הדפוס מתאים לעסק קטן עונתי, לשירות תשלומים, ליצואן או למשפחה שמעבירה כסף? מה היה דפוס הפעילות לפני האירוע? האם קיימים מסמכים התומכים במטרה מוצהרת? ככל שהפעולה הצפויה חמורה יותר, כך נדרש חיזוק עצמאי משמעותי יותר.
מודל עבודה לחקירה שחוצה מסילות
שלב ראשון הוא הגדרת האירוע. יש לקבוע מהו האות הראשוני, מה ידוע, מה לא ידוע ומהי ההחלטה שהחקירה אמורה לאפשר. שלב שני הוא שימור: עסקאות, דפים, מסמכים, לוגים והקשר בזמן. שלב שלישי הוא מיפוי על השרשרת—אימות הרשת, החוזה, הכתובות והמסלולים בלי להוסיף ייחוס שלא הוכח.
בשלב הרביעי מסמנים נקודות מעבר: שירות משמורני, בנק, ספק תשלומים, חברה, סחורה, משלוח או נכס פיזי. בשלב החמישי בונים השערות סליקה ומנסים להפריך אותן. רק לאחר מכן מגיע שלב הפעולה: בקשת שימור, פנייה משפטית, בדיקת ציות, העברת מידע לרשות מוסמכת או החלטה שאין די בסיס להמשך.
לכל מעבר נדרשים בעלים, שעון וסמכות. צוות בלוקצ׳יין יכול לזהות בורסה, אך צוות משפטי צריך לקבוע אם וכיצד אפשר לבקש מידע. צוות סחר יכול לבדוק מחיר ומשלוח, אך אינו צריך לנחש בעלות על ארנק. תהליך טוב אינו ממזג את המקצועות; הוא מתאם ביניהם ושומר את גבולות האחריות ברורים.
מה נדרש ממוצרי מודיעין בלוקצ׳יין
הדור הבא של כלי החקירה צריך לנהל יותר מכתובות. הוא צריך לאפשר ישויות מסוגים שונים, קשרים בעלי משמעות, רמות ביטחון, ציר זמן רב־מקורי וגרסאות ייחוס. עליו להציג בבירור היכן הנתון מגיע מהשרשרת, היכן הוא נמסר בידי נותן שירות והיכן מדובר בהסקה אנליטית.
מנגנון החיפוש צריך לתמוך במעבר מהאש לישות ומהישות למסמך, בלי למחוק את הפרובננס. בקרת הגישה צריכה להיות פרטנית משום שחלק מהנתונים רגישים או מוגנים. ייצוא לבית משפט או לביקורת צריך לכלול הפניות, חותמות זמן וגרסת מודל. כלי שמייצר תרשים יפה אך אינו יודע להסביר כל קשת אינו מוצר חקירתי שלם.
גם המדדים צריכים להשתנות. מספר הכתובות שנצפו אינו מדד איכות. עדיפים זמן עד אימות ראשון, שיעור טענות עם מקור עצמאי, זמן לזיהוי נקודת מעבר, מספר השערות שנבדקו, שיעור תיקונים ואחוז ההתרעות שהובילו להחלטה מוצדקת. המדד החשוב הוא לא כמה נתונים נאספו, אלא איזו החלטה טובה יותר התאפשרה.
השקיפות היא נקודת פתיחה, לא קו סיום
הבלוקצ׳יין נשאר אחד ממקורות הראיות החזקים ביותר לחקירה פיננסית דיגיטלית. הוא מאפשר לשחזר תנועה, לבדוק טענות ולהחזיר חוקר לנקודת זמן מדויקת. אבל כאשר ערך עובר דרך ספר פנימי, מסחר, קיזוז או נכס פיזי, השקיפות הציבורית אינה מכסה את כל המחזור.
המסקנה של דור ארד היא שמודיעין בלוקצ׳יין בשל מודד רציפות של ערך ולא רציפות של כתובות. הוא יודע להישאר מדויק במקום שבו הנתונים גלויים, ולהיות צנוע במקום שבו נדרש מידע נוסף. הוא מחבר בין מערכות בלי לטשטש את איכות המקור, ומבחין בין סימן, השערה, ייחוס וראיה.
דוח FATF מספטמבר 2026 אינו מפחית מחשיבות הניתוח על השרשרת. הוא מגדיר מחדש את מקומו: שכבה חיונית בתוך מערכת סליקה היברידית. ארגונים שיבנו סביב ההבנה הזאת יזהו טוב יותר את נקודות המעבר, יצמצמו התרעות שווא ויפיקו תוצרים שניתן להסביר, לבדוק ולהגן עליהם. בעולם שבו הכסף יכול לצאת מהשרשרת בלי שהערך יעצור, זו אינה הרחבת היקף—זו הגדרה נכונה של המשימה.